Mercado de energia solar em 2026: por que ainda existem grandes oportunidades para os integradores
O mercado de energia solar brasileiro entrou em uma nova fase.
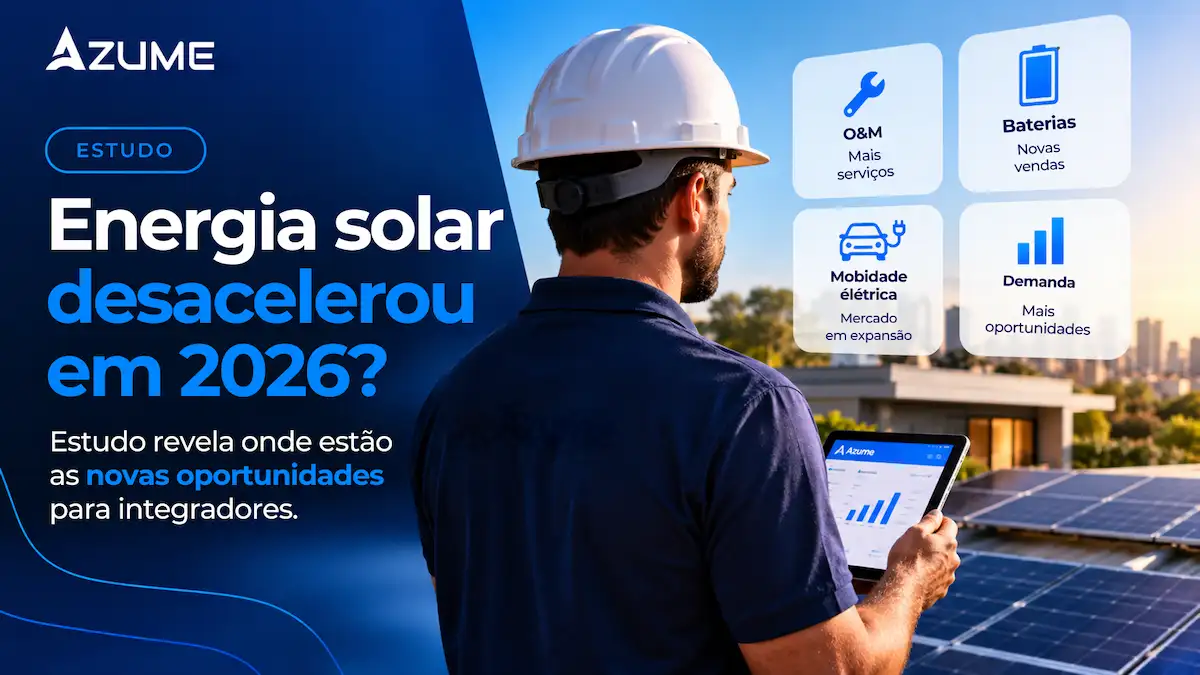
Depois de anos marcados por crescimento acelerado da geração distribuída, o primeiro semestre de 2026 trouxe um cenário mais desafiador. Segundo o estudo da Greener, as novas conexões de geração distribuída recuaram 16% em comparação com o mesmo período de 2025.
Mas olhar apenas para esse número pode esconder uma transformação importante que está acontecendo no setor.
A mesma pesquisa mostra crescimento no número de propostas comerciais, recuperação na média de sistemas vendidos e, principalmente, uma expansão do mercado para além da instalação tradicional de painéis solares.
Serviços de operação e manutenção (O&M), sistemas híbridos com baterias, carregadores para veículos elétricos, retrofit, monitoramento e outras soluções começam a ocupar mais espaço no portfólio dos integradores.
Em outras palavras: o mercado solar não está desaparecendo. Ele está amadurecendo e criando novas formas de gerar receita.
O estudo da Greener ouviu empresas integradoras de todas as regiões do Brasil e obteve 434 respostas válidas, referentes ao primeiro semestre de 2026. A amostra informada pelo estudo corresponde a nível de confiança de 95% e margem de erro aproximada de 5%.
A geração distribuída desacelerou, mas a demanda comercial começou a reagir
Um dos números que mais chama atenção no levantamento é a queda de 16% nas novas conexões de geração distribuída em relação ao primeiro semestre de 2025.
Isoladamente, o dado poderia sugerir uma redução generalizada do interesse pela energia solar.
Os indicadores comerciais dos próprios integradores, porém, contam uma história mais complexa.
A média mensal de orçamentos por empresa passou de 20 no primeiro semestre de 2025 para 25 no primeiro semestre de 2026. Isso representa crescimento de 25% no volume médio de propostas.
A média de sistemas vendidos também aumentou: passou de 4 para 5 vendas mensais por empresa.
Portanto, mesmo em um ambiente mais competitivo e com menor ritmo de novas conexões, continuam existindo clientes entrando no funil comercial e negócios sendo fechados.
O desafio aparece principalmente na conversão.
A taxa média apontada pela pesquisa ficou em 18%, o que significa que aproximadamente oito de cada dez propostas não chegam à venda.
Esse dado muda bastante a discussão.
Para muitas empresas, a oportunidade não está apenas em gerar mais leads. Está em aproveitar melhor as oportunidades que já chegam à empresa.
Qualificação do cliente, velocidade de atendimento, acompanhamento das propostas, diferenciação comercial e gestão do funil passam a ter peso cada vez maior.
Essa realidade é especialmente relevante porque 86% dos integradores pesquisados venderam até 500 kWp no semestre. Em empresas que trabalham com volumes menores, cada oportunidade perdida tem impacto proporcionalmente maior no resultado.
O&M está transformando sistemas já instalados em um novo mercado
Talvez um dos sinais mais positivos do estudo esteja no pós-venda.
Durante muitos anos, boa parte do mercado fotovoltaico brasileiro esteve concentrada em uma lógica relativamente simples:
encontrar o cliente → vender o sistema → instalar → procurar o próximo cliente.
Com o crescimento da base instalada de energia solar no Brasil, essa lógica começa a mudar.
Todo sistema instalado continua existindo depois da venda. E, ao longo dos anos, ele pode precisar de monitoramento, limpeza, manutenção preventiva, manutenção corretiva, substituição de componentes, melhorias de performance e até expansão.
É justamente aí que cresce o mercado de operação e manutenção (O&M) de sistemas fotovoltaicos.
Segundo a pesquisa, 53% dos integradores já oferecem serviços de O&M, contra 45% no primeiro semestre de 2025.
Isso significa que, em apenas um ano, esse tipo de serviço ganhou espaço relevante entre as empresas do setor.
E a tendência faz sentido: conforme a base instalada envelhece, aumenta naturalmente a quantidade de sistemas que precisam de acompanhamento ao longo da vida útil.
O pós-venda pode se transformar em uma nova fonte de receita
O estudo também mostra como o O&M está deixando de significar apenas limpeza ou manutenção básica.
Entre os integradores que atuam nessa área, aparecem serviços como limpeza de módulos (86%), monitoramento da geração (85%), manutenção preventiva (81%) e manutenção corretiva (75%).
Mas outras atividades também começam a ganhar espaço.
44% oferecem estudos para melhoria de performance e 35% trabalham com indicação da necessidade de retrofit.
Isso cria uma mudança importante no modelo de negócio.
O integrador pode deixar de depender exclusivamente da próxima instalação para gerar receita e passar a construir uma relação mais longa com a sua base de clientes.
No próprio Azume, por exemplo, o pós-venda pode ser organizado com tarefas futuras de manutenção preventiva, enquanto propostas específicas podem ser criadas para serviços como manutenção, limpeza e outras soluções.
Quanto maior fica a base instalada brasileira, maior tende a ser o universo de sistemas que precisam desse tipo de atendimento.
E existe outro mercado crescendo: os clientes órfãos
Há ainda uma oportunidade que muitas empresas podem não estar acompanhando.
São os chamados clientes órfãos: consumidores que possuem um sistema fotovoltaico, mas procuram suporte de uma empresa diferente daquela responsável pela instalação original.
Entre os serviços procurados por esses clientes, a manutenção representa 54% da demanda, segundo o levantamento. No primeiro semestre de 2025, esse percentual era de 45%.
A ampliação do sistema aparece em seguida, com 32%.
Isso significa que uma empresa pode conquistar um novo cliente sem necessariamente vender uma nova instalação do zero.
Uma manutenção pode ser apenas o primeiro contato.
Depois dela podem surgir oportunidades de monitoramento, contratos recorrentes de O&M, expansão do sistema, troca de equipamentos, retrofit e outras soluções.
É uma mudança interessante na própria lógica de aquisição:
o pós-venda também pode virar pré-venda.
Baterias começam a encontrar espaço nas vendas dos integradores
Outra transformação importante está acontecendo com os sistemas híbridos e o armazenamento de energia.
Segundo o estudo, 86% dos integradores já oferecem sistemas híbridos, contra 71% no primeiro semestre de 2025.
Ainda existe uma distância considerável entre oferta e venda: 48% oferecem a tecnologia, mas ainda não fecharam nenhum negócio.
Por outro lado, 38% dos integradores pesquisados realizaram pelo menos uma venda de sistema híbrido no primeiro semestre de 2026.
A participação dessa tecnologia nas vendas também avançou.
Os sistemas híbridos representavam cerca de 2% das vendas no primeiro semestre de 2025 e chegaram a 5% no mesmo período de 2026.
Ainda é uma parcela pequena do mercado total, portanto seria precipitado dizer que as baterias já se tornaram o principal negócio do integrador.
Mas a direção da mudança é clara: mais empresas estão oferecendo a tecnologia e mais projetos começam a chegar ao consumidor.
Para o integrador, isso significa a possibilidade de agregar uma nova solução ao portfólio e atender necessidades que vão além da simples redução da conta de energia.
Mobilidade elétrica também amplia o mercado
A diversificação não termina nas baterias.
O levantamento mostra que 63% dos integradores já atuam com carregadores para veículos elétricos, frente a 46% no primeiro semestre de 2025.
A venda acompanhada da instalação aparece como o principal modelo de atuação.
Isso é especialmente relevante porque aproveita competências que muitas empresas solares já possuem: projeto elétrico, instalação, relacionamento com consumidores residenciais e empresariais e conhecimento da infraestrutura elétrica do imóvel.
Não significa que todo integrador precise entrar imediatamente nesse segmento.
Mas mostra como a fronteira de atuação da empresa de energia solar está aumentando.
O cliente que ontem procurava apenas módulos e inversores pode amanhã precisar de bateria, carregador, ampliação da usina ou manutenção.
O cliente residencial continua sendo extremamente relevante
Mesmo com toda essa diversificação, o mercado residencial continua sendo uma parte central da geração distribuída.
O estudo aponta que 80% dos integradores têm sistemas de até 12 kWp como o porte mais vendido.
Essa concentração em projetos menores reforça a importância da produtividade.
Se uma empresa trabalha principalmente com vários projetos de menor porte, perder horas montando propostas manualmente, deixar leads sem acompanhamento ou não ter processos definidos pode consumir parte importante da margem operacional.
É por isso que o amadurecimento do mercado não exige apenas novas tecnologias. Exige também empresas mais organizadas.
A própria pesquisa mostra que 53% das empresas integradoras possuem equipes de até quatro pessoas. Ao mesmo tempo, essas equipes precisam lidar com um portfólio cada vez maior de soluções.
O integrador está deixando de administrar apenas “vendas de kits solares” e passando a lidar com vendas, projetos, instalações, O&M, baterias, carregadores e pós-venda.
Mais propostas também significam que vender melhor será cada vez mais importante
Existe outro dado do estudo que merece atenção.
O volume médio de propostas aumentou 25%, mas a conversão ficou em 18%.
Portanto, o mercado não apresenta apenas um problema de demanda.
Existe também uma oportunidade de eficiência comercial.
Se uma empresa recebe 25 oportunidades e converte aproximadamente 18%, pequenas melhorias na conversão podem ter impacto significativo no faturamento sem necessariamente exigir que ela dobre seu investimento em geração de leads.
É nesse cenário que CRM, acompanhamento de propostas e métricas comerciais ganham importância.
No Azume, por exemplo, o integrador consegue acompanhar negócios em aberto, taxa de conversão, desempenho da equipe, origem das oportunidades, motivos das perdas e ciclo médio de venda.
A proposta também pode ser rastreada, permitindo que o vendedor saiba quando o cliente abriu o documento e tenha mais informação para realizar o follow-up.
Em um mercado em que oito de cada dez propostas não chegam ao fechamento, entender onde e por que os negócios estão sendo perdidos passa a ser tão importante quanto gerar novos contatos.
A competição por preço continua sendo um problema
Isso não significa ignorar os desafios apresentados pelo levantamento.
Quando perguntados sobre as principais dificuldades do setor, 63% dos integradores citaram preços muito baixos oferecidos pela concorrência. Juros elevados apareceram para 52% e dificuldades de aprovação de crédito para 40%.
São obstáculos relevantes.
Mas existe uma conclusão empresarial importante por trás desses números.
Quanto mais difícil fica competir exclusivamente pelo preço do sistema fotovoltaico, maior é a necessidade de construir diferenciação em outras áreas.
Atendimento, velocidade, confiança, qualidade da instalação, pós-venda, manutenção, monitoramento e novas tecnologias passam a compor a proposta de valor da empresa.
O integrador que vende somente “X módulos + inversor + instalação” fica mais exposto à comparação direta de preços.
Já aquele que constrói relacionamento e consegue resolver diferentes problemas energéticos do cliente passa a disputar um mercado maior.
Financiamento ainda pode fazer diferença na venda
O crédito continua sendo outro componente importante do processo comercial.
Na média geral da pesquisa, aproximadamente 25% das vendas foram financiadas.
O estudo também identificou que empresas com maiores volumes de vendas tendem a apresentar maior participação do financiamento em seus negócios.
Isso não significa que o financiamento seja responsável sozinho pelo desempenho dessas empresas — a pesquisa mostra associação, não causalidade.
Ainda assim, oferecer diferentes alternativas de pagamento pode aumentar a capacidade do integrador de adaptar a proposta a diferentes perfis de consumidores.
Mais uma vez, o cenário aponta para um mercado em que simplesmente apresentar o preço do sistema pode não ser suficiente.
O integrador do futuro pode vender muito mais do que energia solar
O principal recado do estudo talvez não esteja em um único gráfico.
Está na combinação deles.
A geração distribuída desacelerou no primeiro semestre de 2026. Ao mesmo tempo:
- os orçamentos médios cresceram 25%;
- a média mensal de sistemas vendidos passou de 4 para 5;
- 53% dos integradores já oferecem O&M;
- 54% da procura dos chamados clientes órfãos está relacionada à manutenção;
- 86% dos integradores oferecem sistemas híbridos;
- híbridos passaram de 2% para 5% das vendas;
- 63% dos integradores já atuam com carregadores para veículos elétricos.
O cenário não aponta para o desaparecimento do integrador.
Aponta para uma mudança no que significa ser um integrador solar.
A empresa que antes encontrava o cliente principalmente para vender e instalar um sistema fotovoltaico começa a ter a possibilidade de acompanhá-lo durante toda a sua jornada energética.
Primeiro vem a instalação.
Depois podem vir monitoramento, manutenção, limpeza, ampliação, retrofit, bateria, carregador elétrico e outras soluções.
Cada sistema instalado deixa de representar apenas uma venda concluída e pode se transformar em um relacionamento de muitos anos com o cliente.
O mercado solar está ficando mais maduro — e isso exige empresas mais preparadas
Mercados em expansão acelerada permitem que muitas ineficiências fiquem escondidas pelo próprio crescimento.
Mercados maduros são diferentes.
Conversão, margem, produtividade, processos, relacionamento com clientes e recorrência passam a importar muito mais.
É justamente por isso que os números da Greener não precisam ser interpretados apenas como um alerta.
Eles também mostram onde estão surgindo as próximas oportunidades.
Existe uma enorme base de sistemas que precisará de manutenção. Clientes órfãos estão procurando novas empresas. Sistemas híbridos começam a avançar. A mobilidade elétrica está entrando no portfólio. E os próprios clientes existentes podem gerar novas oportunidades ao longo dos próximos anos.
Nesse cenário, o integrador que conseguir organizar vendas, projetos, obras e pós-venda terá mais condições de aproveitar a diversificação do setor.
O Azume foi desenvolvido justamente para centralizar essa jornada, da entrada do lead ao gerenciamento do pós-venda. Base conhecimento proposta de v…
O mercado de energia solar está mudando. E, para o integrador preparado para mudar junto com ele, ainda existe muito mercado pela frente.